Không phải ai cũng có sẵn 100% vốn để xây nhà. Vay ngân hàng là giải pháp phổ biến, nhưng nếu không lập kế hoạch tài chính hợp lý, gánh nặng trả nợ có thể ảnh hưởng lâu dài đến cuộc sống sau khi nhà đã xây xong. Bài viết này chia sẻ cách lập kế hoạch vay hợp lý dựa trên kinh nghiệm thực tế của khách hàng Phú Thiên An.
Nên vay bao nhiêu phần trăm tổng chi phí xây nhà
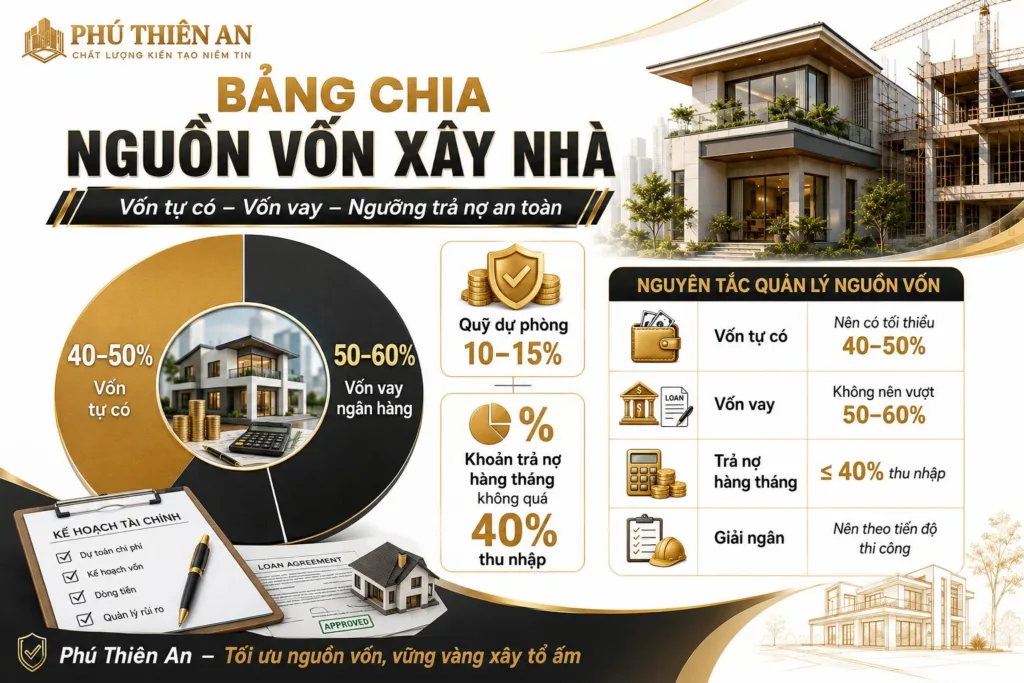
Nguyên tắc tài chính phổ biến: không nên vay quá 50–60% tổng chi phí xây dựng, phần còn lại nên là vốn tự có. Điều này giúp:
- Giảm áp lực lãi vay hàng tháng sau khi nhà đã xây xong
- Có khoảng đệm nếu công trình phát sinh chi phí ngoài dự kiến — như đã phân tích trong bài dự trù chi phí phát sinh khi xây nhà
- Dễ được ngân hàng phê duyệt hồ sơ vay hơn khi tỷ lệ vốn đối ứng đủ cao
Thời điểm nên vay: trước hay trong quá trình thi công
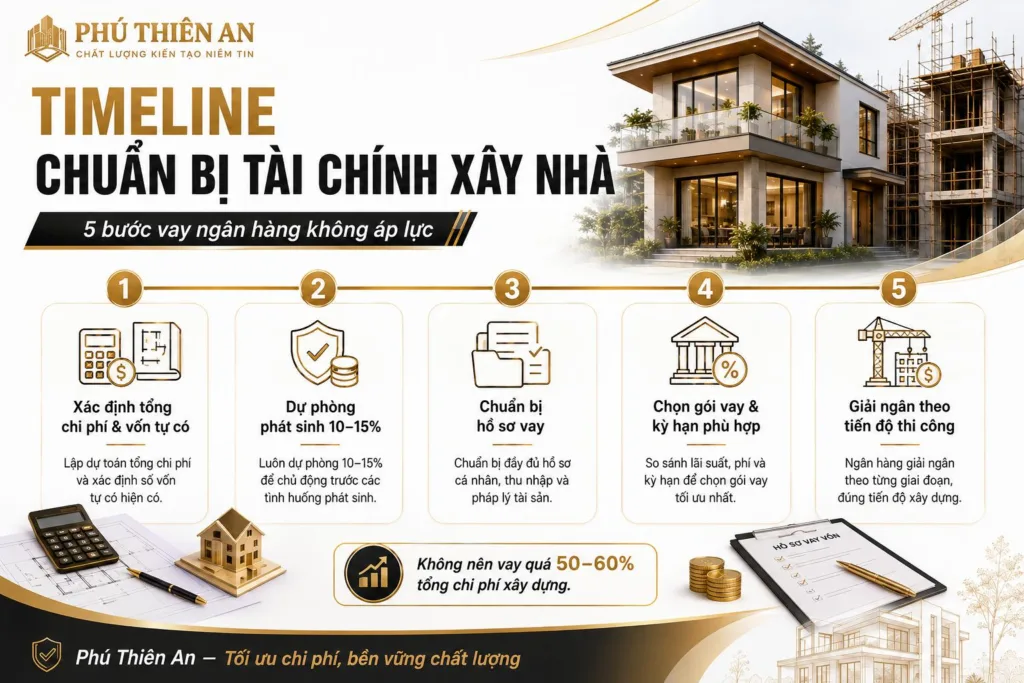
Nhiều gia chủ vay toàn bộ số tiền ngay từ đầu, dẫn đến trả lãi cho phần tiền chưa dùng đến (vì chi phí xây nhà giải ngân theo từng giai đoạn: móng, phần thô, hoàn thiện). Cách tối ưu hơn là vay theo tiến độ giải ngân thực tế, khớp với tỷ lệ phân bổ chi phí đã đề cập trong bài chi phí xây nhà theo từng hạng mục — vừa xây đến đâu, vay đến đó, giảm đáng kể tổng tiền lãi phải trả trong suốt quá trình thi công.
Chọn kỳ hạn vay phù hợp với khả năng trả nợ
Kỳ hạn vay dài (15–20 năm) giúp khoản trả hàng tháng thấp hơn nhưng tổng lãi phải trả nhiều hơn; kỳ hạn ngắn (5–10 năm) ngược lại. Nguyên tắc chung: khoản trả nợ hàng tháng (gốc + lãi) không nên vượt quá 40% thu nhập hàng tháng của gia đình để đảm bảo cuộc sống sau khi xây nhà không bị đảo lộn.
Chuẩn bị hồ sơ vay cần những gì
Hồ sơ vay xây nhà tại ngân hàng thường cần:
- Giấy chứng nhận quyền sử dụng đất (sổ đỏ/sổ hồng) — xem thêm lưu ý kiểm tra pháp lý đất trước khi vay
- Giấy phép xây dựng đã được cấp
- Bảng dự toán chi phí xây dựng chi tiết (nhiều ngân hàng yêu cầu bản dự toán từ đơn vị thi công)
- Chứng minh thu nhập ổn định (hợp đồng lao động, sao kê lương, hoặc giấy tờ chứng minh nguồn thu khác)
Vì sao nên có báo giá minh bạch trước khi vay
Ngân hàng thường giải ngân theo tiến độ dựa trên hồ sơ dự toán ban đầu — nếu bảng dự toán không rõ ràng theo từng hạng mục (giống nguyên tắc đã nêu ở bài chi phí theo từng hạng mục), quá trình giải ngân có thể bị chậm trễ, ảnh hưởng trực tiếp đến tiến độ thi công thực tế.
Phú Thiên An cung cấp bảng dự toán chi tiết, minh bạch từng hạng mục — hỗ trợ khách hàng thuận lợi hơn khi làm hồ sơ vay ngân hàng. Nhận báo giá chi tiết để chuẩn bị hồ sơ vay →